Organizar los gastos del hogar es un reto constante en un entorno económico cambiante como el venezolano. Desde los pequeños consumos diarios que parecen invisibles hasta las decisiones de ahorro e inversión, cada detalle puede marcar la diferencia en la estabilidad financiera de una familia.
Identificar las fugas de dinero, establecer prioridades claras y crear hábitos de control son pasos esenciales para mantener un presupuesto funcional y sostenible.
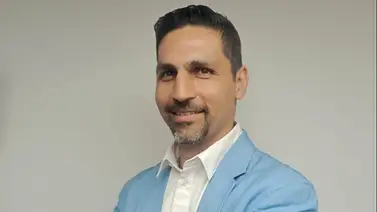
El economista Gherson Moreno, MsC. Finanzas, plantea que la clave está en reconocer primero los llamados gastos hormiga, aplicar métodos sencillos como la regla de los tres bloques para dividir ingresos, y acompañar el proceso con herramientas caseras y dinámicas familiares que refuercen la disciplina financiera.
Además, destaca la importancia de contar con un fondo de emergencias y explorar alternativas de inversión en el mercado de valores del país para proteger el poder adquisitivo en escenarios de inflación y volatilidad.
El escape de los ingresos
Los llamados “gastos hormiga” son consumos pequeños y frecuentes que, por su bajo monto, pasan inadvertidos y no se perciben como una amenaza para el presupuesto. Una forma sencilla de identificarlos es llevar un registro estricto durante siete días, anotando cada compra sin importar lo mínima que sea, para luego clasificarlas y calcular su impacto anual.
“Para calcular el impacto anual, multiplica el gasto semanal por 52, con la finalidad de ver su impacto acumulado en el año. Normalmente suele ser el golpe de realidad necesario para dimensionar cuánto dinero se está esfumando en cosas prescindibles”, comenta.
Moreno recomienda identificar cuáles de esos gastos responden a una necesidad real y buscar alternativas económicas hechas en casa o hacerse consciente de que si ese gasto responde solo a un impulso de momento, debes respirar, tomarte un momento y preguntarte si realmente es necesario.
50-30-20
Un método práctico para dividir los ingresos del hogar es la llamada regla de los tres bloques, que consiste en asignar porcentajes definidos a cada área de gasto. El esquema propone destinar 50 % a necesidades básicas, como alimentación, vivienda, servicios públicos esenciales y medicamentos; 30 % al estilo de vida y gastos variables, que incluyen recreación, ropa, transporte no esencial y salidas; y 20 % al ahorro y futuro, porcentaje que debe separarse antes de realizar cualquier otro consumo, con el fin de construir fondos o invertir.
“Si la realidad económica aprieta, puedes ajustar las proporciones. Por ejemplo, 60 % necesidades, 30 % servicios o compromisos y 10 % ahorro), lo importante es automatizar la separación del dinero apenas lo recibas”, resalta.
Prioridades cuando el dinero no alcanza
Moreno comparte: “Cuando la frazada es corta, la gestión se convierte en un ejercicio de supervivencia financiera bajo criterios estrictos”. Para esto, lista tres acciones que las familias pueden poner en práctica en tiempos de contingencia:
- Jerarquía de supervivencia financiera: Primero va la alimentación y la salud; segundo, la vivienda y los servicios indispensables para generar ingresos (electricidad, internet si se trabaja con él); tercero, las obligaciones de deudas críticas; y por último, los compromisos sociales o consumos postergables.
- Negociación y comunicación transparente: Involucra a todos los integrantes y explica que es una situación temporal. Priorizar significa suspender temporalmente cuotas de servicios recreativos y enfocar los recursos a proteger el núcleo operativo del hogar.
- Activos de emergencia: Tener siempre un activo de fácil liquidación. La generación de un ingreso adicional de coyuntura.
Herramientas caseras de control
Aconseja acostumbrarse a revisar periódicamente los estados financieros del banco, al menos una vez a la semana, para identificar las pequeñas fugas antes que se incrementen. Además, comparte dos sistemas para el hogar:
Una pizarra de gastos: En la que puedas visualizar los compromisos de pagos futuros.
La “bitácora de bolsillo": Una libreta dedicada exclusivamente a apuntar fecha, concepto y monto de cada salida de dinero. Llevarla contigo obliga a hacer consciente cada compra antes de ejecutarla.
Cuidado del patrimonio
Involucrar a la familia en el cuidado del presupuesto es clave para que el ahorro se entienda como un proyecto compartido y no como una imposición. Una estrategia es realizar reuniones financieras periódicas, donde se expliquen de forma sencilla las metas del hogar y cómo las decisiones de consumo impactan en ellas.
También puede aplicarse la gamificación con metas visuales, como un termómetro de ahorro en la nevera, para motivar a niños y jóvenes. El economista señala que la educación debe darse con el ejemplo y no desde la prohibición: “En lugar de decir ‘no hay dinero’, explica: ‘Si decidimos gastar en esto hoy, tendremos que postergar nuestra meta de lograr aquello’”.
¿Por qué prepararse para lo peor?
Construir un fondo de emergencias sin afectar el presupuesto diario requiere evitar el error común de intentar ahorrar montos demasiado altos que terminan asfixiando las finanzas del hogar.
El especialista indica que una buena estrategia es destinar un pequeño porcentaje de manera constante a una cuenta de ahorro y considerar alternativas de cobertura cambiaria, como los Títulos de Cobertura subastados por el Banco Central de Venezuela.
También es recomendable dirigir ingresos extraordinarios (bonos, comisiones o ventas puntuales) directamente al fondo, debido a que son recursos adicionales que no forman parte del presupuesto base.
“El fondo de emergencias debe usarse exclusivamente para imprevistos mayores, como salud, reparaciones urgentes del hogar o pérdida repentina de ingresos. No es para oportunidades de compras ni gastos estacionales planificables”, señala.
En un país como este
Ahorrar en Venezuela implica proteger el poder adquisitivo frente a la inflación y la volatilidad cambiaria. El mercado de valores ofrece alternativas más allá de la Bolsa de Valores de Caracas (BVC), incluyendo la Bolsa Pública de Valores Bicentenaria (BPVB) y a la Bolsa de Productos e Insumos Agrícolas de Venezuela (Bolpriaven).
“Estos representan un mecanismo sumamente valioso para proteger los pequeños y medianos capitales, permitiendo trascender la simple tenencia de moneda extranjera en efectivo como única estrategia de mantenimiento patrimonial en Venezuela”, señala.
Otra opción son las inversiones indexadas a corto plazo, conocidas como bonos, que permiten invertir en bolívares y recibir el equivalente en dólares al vencimiento. El índice bursátil caraqueño ha superado la variación del tipo de cambio en los últimos cuatro años, lo que muestra su capacidad de revalorización.
“Contrario al mito de que la bolsa es solo para grandes capitales, el mercado local permite carteras diversificadas desde montos pequeños”, agrega. La educación financiera y el acceso a fuentes confiables son claves para que incluso pequeños inversionistas construyan patrimonio en el mediano plazo.
Top 5: Organizar gastos
Para Moreno, con estos cinco pasos se pueden organizar los gastos familiares sin enloquecer en el intento:
1. Fotografía financiera inicial: Saca cuentas claras de cuánto ingresa al hogar en el mes, sin contar expectativas ni promesas, solo lo seguro.
2. Identifica y separa los gastos fijos innegociables: Aparta de inmediato lo que se necesita para comer, pagar servicios básicos y cumplir con obligaciones impostergables.
3. Establece techos de gasto variable: Define límites máximos para entretenimiento, salidas y compras secundarias; una vez alcanzado el tope, se cierra la llave hasta el mes siguiente.
4. Automatiza el ahorro: Lo primero que debe separarse al recibir dinero es el porcentaje destinado al fondo o inversión, antes de empezar a pagar consumos diarios.
5. Revisa y ajusta sin culpa: Evalúa el comportamiento del presupuesto cada fin de mes. Si algo falló, no te castigues; ajusta las tuercas para el siguiente periodo entendiendo que las finanzas del hogar son un proceso de mejora continua.
Por Wanda López Agostini
Fotos David Urdaneta
Coordenadas @finanzasinteligentes575
Visita nuestra sección Variedades
Mantente informado en nuestros canales de WhatsApp, Telegram y YouTube